La evolución del financiamiento bancario en la Argentina volvió a posicionarse como un indicador central sobre las decisiones de inversión del tejido empresarial. Según un informe elaborado por Gerardo Alonso Schwarz, economista jefe del IERAL (Fundación Mediterránea), el stock de créditos destinado al sector productivo registró un crecimiento del 91% en términos reales a nivel nacional entre 2023 y junio de 2026, consolidando una recomposición del crédito por encima de los índices inflacionarios.
En la distribución geográfica del mapa crediticio, la Región Pampeana se ratifica como el motor insustituible del sistema, concentrando $84,2 billones de los saldos clasificados, lo que representa el 86,4% del total del país. Aunque la Ciudad Autónoma de Buenos Aires absorbe el 45,8% de esa porción —debido a la radicación de sedes corporativas de empresas con alcance nacional—, las provincias del interior muestran patrones de inversión fuertemente vinculados a sus cadenas de valor regionales.
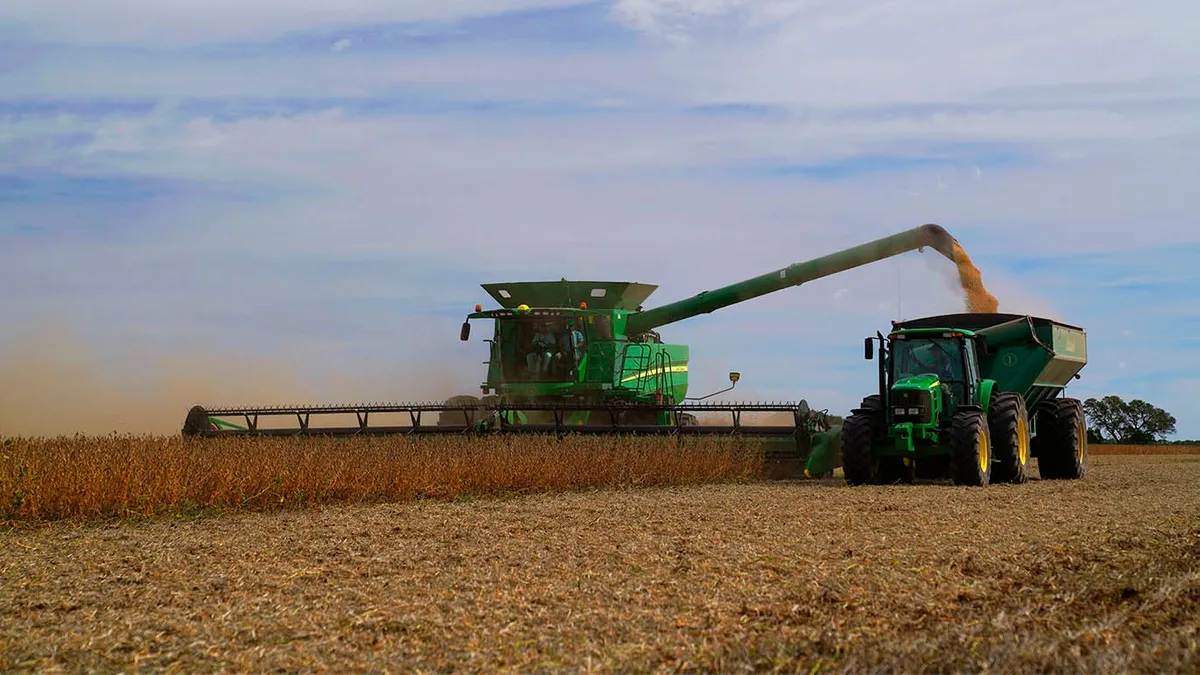
En el caso particular de Córdoba, la radiografía del IERAL expone un financiamiento traccionado principalmente por la tecnificación industrial y la diversificación agrícola. Destaca un incremento extraordinario en el crédito destinado al sector agropecuario, con alzas superiores al 3.000% en la producción de frutas y nueces, muestra de la reconversión hacia cultivos intensivos. Asimismo, se observó una fuerte expansión en la demanda de préstamos para la adquisición de bienes de capital y maquinaria, una variable determinante para sostener la modernización del entramado metalmecánico y agrotecnológico cordobés.
A nivel nacional, el reporte del IERAL advierte que el dinamismo relativo más elevado de los últimos tres años se concentró en provincias traccionadas por la minería y los hidrocarburos, como Neuquén en la Patagonia (+112% regional) y Jujuy o Salta en el NOA (+107% regional). Sin embargo, el análisis remarca que para consolidar un flujo de inversión homogéneo y federal en el interior productivo, el sistema bancario deberá resolver condicionantes estructurales: lograr una gestión macroeconómica que reduzca las tasas reales de interés, flexibilice los elevados encajes sobre depósitos y elimine las distorsiones impositivas que atentan contra la competitividad del crédito.